2024-2029年中国新型陶瓷材料行业市场深度研究及发展前景投资可行性分析
一、新型陶瓷材料概述
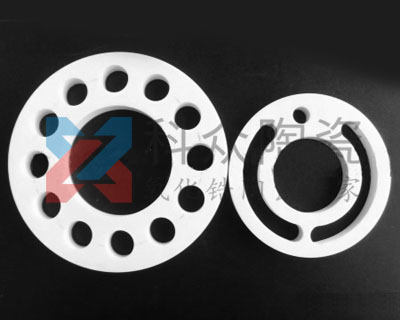
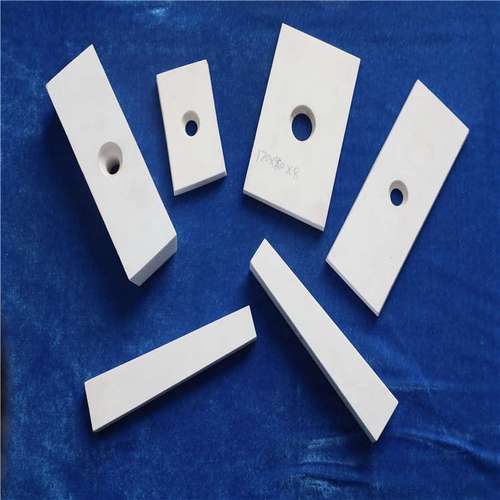
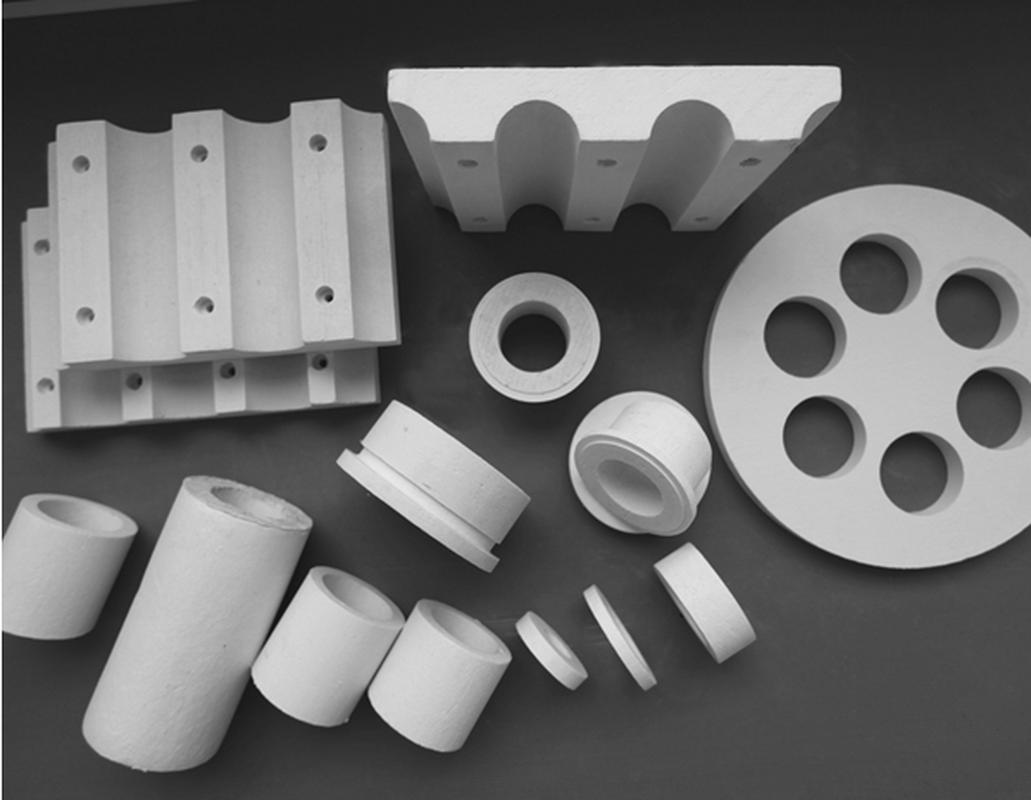
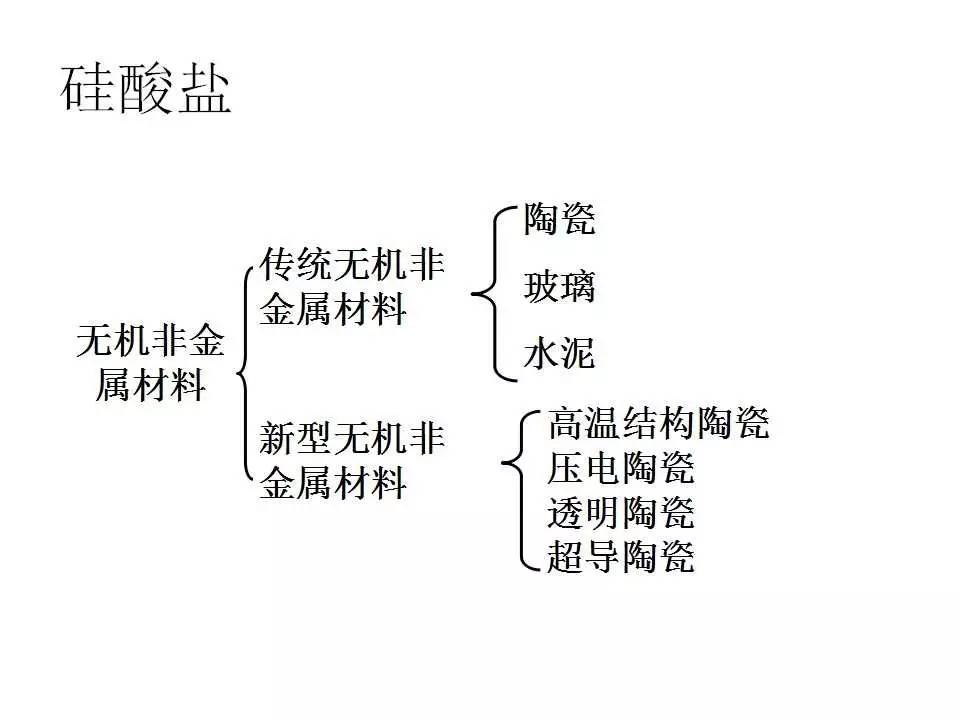
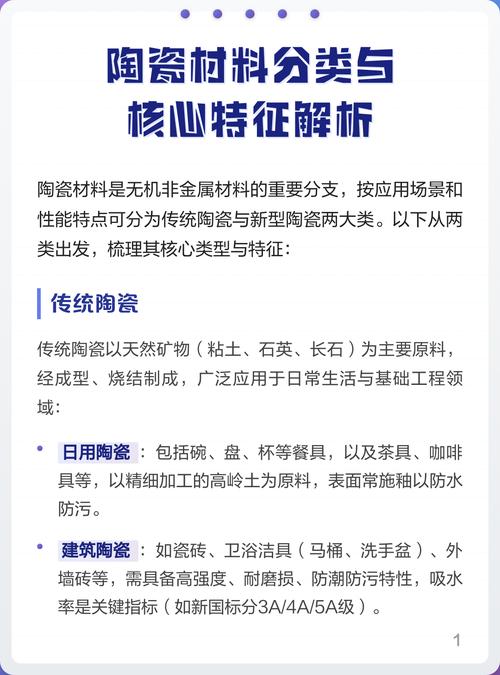
新型陶瓷材料,又称先进陶瓷、精细陶瓷或高性能陶瓷,是指采用高纯度、超细人工合成原料,通过精密控制的制备工艺(如粉体制备、成型、烧结、精密加工等)制造出的具有优异力学、热学、电学、光学、磁学或生物等特性的无机非金属材料。与传统陶瓷相比,新型陶瓷在强度、硬度、耐高温、耐腐蚀、耐磨以及功能特性方面实现了质的飞跃,广泛应用于电子、能源、航空航天、生物医疗、环保、机械制造等高端领域。
根据性能与用途,新型陶瓷可分为结构陶瓷和功能陶瓷两大类。结构陶瓷主要利用其机械、热学性能,如氧化铝、氧化锆、碳化硅、氮化硅等;功能陶瓷则侧重于电、磁、光、声、生物等特性,如介电陶瓷、压电陶瓷、半导体陶瓷、生物陶瓷等。
二、全球新型陶瓷材料市场现状
在全球范围内,新型陶瓷材料市场保持稳定增长。日本、美国、欧洲等发达国家和地区在技术研发、高端产品制造方面处于领先地位,占据全球主要市场份额。日本在精密陶瓷、电子陶瓷领域优势明显,美国在航空航天、生物陶瓷方面实力突出,欧洲在汽车、工业陶瓷应用方面积累深厚。随着中国、韩国等亚洲国家加大研发投入,全球产业格局逐步调整,新兴市场增速高于全球平均水平。
三、中国新型陶瓷材料行业发展环境分析
3.1 政策环境
国家高度重视新材料产业发展,“十四五”规划将先进陶瓷列为重点发展的前沿材料之一。《中国制造2025》明确将先进陶瓷作为新材料发展重点,工信部、发改委等多部门出台系列政策,从资金支持、税收优惠、应用推广等方面促进行业发展。地方政府也紛紛布局陶瓷新材料产业园区,打造产业集群。
3.2 经济环境
中国宏观经济持续平稳发展,为新型陶瓷材料行业提供了良好的经济基础。随着居民收入提高和产业升级,高端制造、电子信息、新能源、医疗健康等领域需求快速增长,拉动新型陶瓷市场扩容。国际贸易环境复杂多变,倒逼国内企业加快自主创新和国产替代进程,为本土新型陶瓷企业带来发展契机。
3.3 技术环境
中国在新型陶瓷材料的基础研究、制备技术、应用开发等方面取得长足进步。部分领域已达到国际先进水平,如氧化锆陶瓷、碳化硅陶瓷、压电陶瓷等。但整体而言,在高端粉体、精密成型、烧结助剂、检测设备等关键技术环节仍存在短板,部分高端产品依赖进口。产学研用协同创新体系逐步完善,企业研发投入加大,技术创新能力不断提升。
3.4 社会环境
随着环保意识增强和可持续发展理念普及,新型陶瓷材料因其耐腐蚀、长寿命、可回收等特性,在环保、新能源等领域应用前景广阔。人口老龄化趋势推动生物陶瓷、医疗陶瓷需求增长。社会对高品质生活追求也促进了消费电子、智能家居等领域对新型陶瓷的需求。
四、中国新型陶瓷材料市场供需分析
4.1 市场规模
2023年中国新型陶瓷材料市场规模约800亿元人民币,预计到2029年将突破1500亿元,2024-2029年复合年增长率(CAGR)约为11%-13%。市场增长主要驱动力来自电子信息、新能源、生物医疗、航空航天等下游行业的需求扩张。
4.2 供给分析
中国新型陶瓷材料生产企业众多,但规模普遍偏小,产业集中度低。高端产品主要依赖进口,中低端产品竞争激烈,产能过剩与结构性短缺并存。一批企业通过技术突破和产能扩张,在部分细分领域形成竞争优势,如mlcc介质瓷粉、氧化锆陶瓷结构件、碳化硅陶瓷等。
4.2.1 主要企业
国内代表企业包括国瓷材料、三环集团、风华高科、东睦股份、中材高新、金瑞泰等,分别在电子陶瓷、结构陶瓷、生物陶瓷等领域占有一席之地。
4.3 需求分析
下游应用领域对新型陶瓷材料需求持续增长:
- 电子信息:mlcc、滤波器、传感器等电子元器件需求旺盛,5G、物联网、汽车电子推动市场增长。
- 新能源:锂电池正极材料、燃料电池隔膜、光伏逆变器等需要陶瓷材料。
- 生物医疗:人工关节、牙科修复、骨修复等生物陶瓷需求随着老龄化和医疗水平提升而增加。
- 航空航天:发动机热端部件、隐身材料、天线罩等高端应用需要耐高温、耐腐蚀陶瓷。
- 环保:陶瓷膜、催化剂载体等用于水处理、空气净化。
五、2024-2029年行业发展趋势
- 技术高性能化:纳米陶瓷、复相陶瓷、梯度功能陶瓷等新技术将提升材料性能,拓展应用边界。
- 产品精细化:微型化、集成化、多功能化成为电子陶瓷发展方向。
- 应用多元化:从传统工业向消费电子、新能源、生物医疗等领域渗透,市场空间持续扩大。
- 产业绿色化:低温烧结、无铅压电陶瓷、可再生原料等环保技术受到重视。
- 国产替代加速:在政策支持和下游需求牵引下,高端产品国产化率逐步提高。
- 产业整合加剧:企业通过并购重组、战略合作提升综合竞争力,行业集中度有望提升。
六、投资可行性分析
6.1 投资机会
- 高端陶瓷粉体:高纯、超细、球形粉体是高端陶瓷基础,国内自给率低,投资潜力大。
- 电子陶瓷:mlcc、微波介质陶瓷、压电陶瓷等受益于5G、汽车电子,市场前景好。
- 生物陶瓷:人口老龄化与医疗升级推动需求,牙科、骨科植入物市场广阔。
- 陶瓷基复合材料:航空航天、核能等领域有战略需求,技术壁垒高,回报丰厚。
- 陶瓷膜:环保政策趋严,水处理、气体分离用陶瓷膜市场快速增长。
6.2 投资风险
- 技术风险:高端产品研发周期长、投入大,存在失败风险。
- 市场风险:下游需求波动、国际竞争加剧、贸易壁垒影响出口。
- 政策风险:产业政策调整、环保标准变化可能带来不确定性。
- 原材料风险:部分稀有原料价格波动、供应不稳定。
- 人才风险:高端技术人才和管理人才短缺。
6.3 投资建议
- 重点关注具有核心技术、自主知识产权、品牌优势的龙头企业。
- 布局高增长细分领域,如电子陶瓷、生物陶瓷、陶瓷膜等。
- 关注产业链上下游整合机会,投资关键原材料、设备及检测服务。
- 审慎评估技术成熟度与市场接受度,避免盲目投资低端过剩产能。
- 结合区域产业集群优势,选择政策支持力度大、配套完善的地区投资。
七、结论
2024-2029年,中国新型陶瓷材料行业将迎来重要战略机遇期。在政策、需求、技术多重驱动下,市场规模将持续扩大,产业结构逐步优化,国产替代进程加速。尽管面临技术、市场等多重挑战,但投资机会显著,尤其是高端粉体、电子陶瓷、生物陶瓷、陶瓷膜等领域具有较高投资价值。投资者应深入研判行业趋势,聚焦核心竞争力,理性布局,以分享行业成长红利。
如若转载,请注明出处:http://www.wyunrm.com/product/38.html
更新时间:2026-11-01 09:34:14